
Comprendre le financement automobile avec mensualités
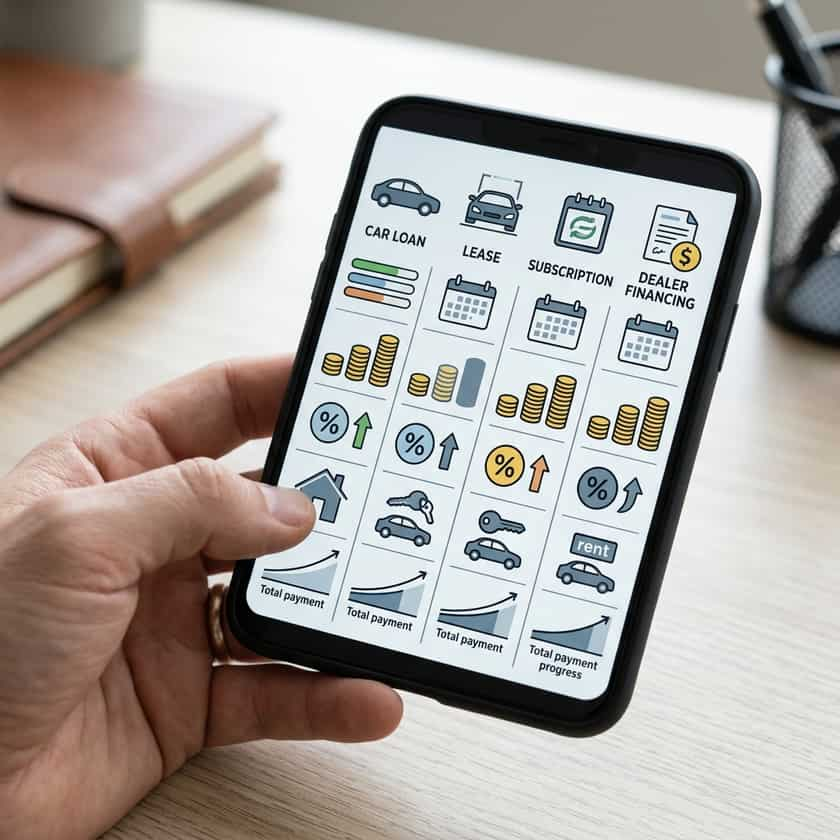
Les formules de véhicules avec mensualités peuvent inclure un prêt auto, un leasing, un abonnement ou un financement proposé par le concessionnaire. Chacune crée une combinaison différente de paiement, de propriété, de kilométrage, d'assurance, d'entretien et d'obligations de fin de contrat. Une mensualité basse affichée peut dépendre d'un apport initial, d'une reprise, d'un excellent dossier de crédit, d'un kilométrage limité, d'une longue durée ou de taxes et frais exclus. Commencez par évaluer le véhicule et vos besoins de transport, puis comparez les offres écrites en utilisant les mêmes hypothèses. L'accord de principe n'établit pas la capacité financière réelle, et la seule mensualité n'indique ni le montant total payé ni le coût d'utilisation continu du véhicule.
Principaux types de paiements mensuels pour une voiture
- Prêt auto : Les fonds empruntés sont utilisés pour acheter le véhicule ; comparez le montant financé, le TAEG, le coût du crédit, la durée, l'échéancier, le gage ou privilège et le montant total dû.
- Leasing : Les paiements couvrent généralement l'usage du véhicule selon les conditions du contrat ; examinez les dispositions relatives au kilométrage, à l'usure, à l'assurance, aux frais, à la restitution et à l'option d'achat.
- Abonnement automobile : Les services et éléments inclus varient selon le fournisseur ; vérifiez la disponibilité du véhicule, l'assurance, l'entretien, le kilométrage, les changements de véhicule, les dépôts de garantie et les conditions de résiliation.
- Financement proposé par le concessionnaire : Le concessionnaire peut proposer un crédit provenant d'un ou plusieurs prêteurs ; comparez-le avec des offres externes et examinez chaque option ou accessoire facultatif.
- Financement direct sur place (« Buy here, pay here ») : Le concessionnaire accorde ou gère lui-même le crédit ; examinez le TAEG, le mode de paiement, les conséquences en cas de retard, les conditions de saisie et la déclaration aux organismes de crédit.
Avec un prêt auto, le montant financé peut inclure le prix négocié du véhicule, les taxes, les frais d'immatriculation et les produits facultatifs, déduction faite de l'apport en espèces ou de la valeur de reprise. Les intérêts et certains frais constituent le coût de l'emprunt. Un prêt à taux fixe applique un taux qui ne change pas pendant la durée du contrat, tandis que d'autres produits peuvent fonctionner différemment. Les versements réduisent généralement les frais et les intérêts avant le capital, conformément à l'accord. La propriété est soumise au privilège ou gage du prêteur jusqu'à ce que les obligations soient honorées. Demandez les fiches d'information précontractuelles et vérifiez que le TAEG, le coût du crédit, le montant financé, le montant total dû et l'échéancier correspondent à l'offre convenue.
Un leasing confère le droit d'utiliser un véhicule pendant une période déterminée selon des conditions de kilométrage, d'état, d'assurance et de paiement. Dans certaines offres, la mensualité peut être inférieure à celle d'un prêt pour le même véhicule, mais ce résultat n'est pas garanti et ne signifie pas que le leasing coûte moins cher au total. Vérifiez le montant dû à la signature, les frais de dossier et de restitution, le forfait kilométrique et le coût des kilomètres excédentaires, les critères d'usure, les conditions de résiliation anticipée et l'option d'achat. Comparez le coût net pour la durée d'utilisation prévue, en incluant l'assurance et le kilométrage prévisible, plutôt que de comparer uniquement les mensualités affichées.
Comparaison de vos options de paiement mensuel
| Caractéristique | Prêt auto | Leasing | Abonnement |
|---|---|---|---|
| Accès à la propriété | Le véhicule est acheté sous réserve d'un éventuel gage du prêteur | Aucune propriété sauf exercice d'une option d'achat | Généralement aucune propriété |
| Kilométrage | Aucune limite contractuelle, bien que l'usure modifie la valeur | Des conditions de forfait et de dépassement kilométrique s'appliquent couramment | Limites et frais variables selon le fournisseur |
| Entretien | À la charge du propriétaire, avec garanties distinctes | La responsabilité et la couverture dépendent du contrat et de la garantie | Services inclus variables selon le fournisseur |
| Assurance | L'acheteur doit satisfaire aux exigences légales et du prêteur | Le conducteur doit satisfaire aux exigences légales et du bailleur | Couverture incluse ou distincte selon l'offre |
| Fin du contrat | Remboursement intégral, refinancement, vente ou reprise sous réserve de gage | Restitution, achat ou autres options prévues au contrat | Résiliation, renouvellement ou changement selon les conditions du fournisseur |
Comment calculer et budgétiser votre mensualité automobile
Établissez un budget automobile à partir des flux de trésorerie de votre foyer plutôt qu'en appliquant un pourcentage universel. Incluez le montant dû à la signature, la mensualité, l'assurance, le carburant ou la recharge, l'immatriculation, les taxes, le stationnement, l'entretien, les pneus et une réserve pour réparations. Tenez également compte de l'évolution possible de vos revenus ou de vos dépenses essentielles pendant la durée du contrat. Pour les offres de crédit, comparez le TAEG, le montant financé, le coût du crédit, la durée et le montant total dû. Un prêt plus long peut réduire la mensualité prévue tout en augmentant le montant total des intérêts et la période pendant laquelle le solde peut dépasser la valeur du véhicule. Utilisez une grille d'évaluation écrite pour analyser chaque offre sur la même base.
Facteurs clés qui influencent votre taux mensuel
- Prix du véhicule et options : Négociez le véhicule et les produits optionnels séparément de la discussion sur la mensualité.
- Montant financé : Confirmez ce qui est inclus après déduction de l'apport, de la reprise, des taxes, des frais et des ajouts facultatifs.
- TAEG et coût du crédit : Comparez le coût réel de l'emprunt, et pas seulement le taux d'intérêt nominal ou la mensualité.
- Durée du contrat : Une durée plus longue peut réduire la mensualité, mais augmente les intérêts totaux et le risque de valeur nette négative.
- Dossier de crédit et approbation : Les prêteurs appliquent leurs propres critères ; un score de crédit ne garantit ni un taux ni une acceptation.
- Conditions contractuelles : Vérifiez les pénalités de retard, les conditions de remboursement anticipé, de défaut, de saisie, d'arbitrage et les exigences d'assurance.
Obtenir des devis écrits auprès d'une banque, d'une coopérative de crédit, d'un prêteur en ligne ou d'un concessionnaire peut fournir des points de comparaison avant une décision finale. Un accord de principe est conditionnel et peut changer après vérification par le prêteur du véhicule, des revenus, du crédit ou d'autres renseignements. Il n'oblige pas un concessionnaire à proposer un taux inférieur ou à ajuster le prix du véhicule. Séparez si possible la négociation du véhicule de celle du financement, et comparez l'offre écrite complète du concessionnaire avec des offres externes pour un montant et une durée identiques. Limitez les demandes à celles que vous prévoyez réellement d'évaluer et renseignez-vous sur l'impact de chaque consultation sur votre dossier de crédit.
Le rôle des co-emprunteurs et des reprises
Un co-emprunteur ou garant devient légalement responsable de la dette et s'expose à une dégradation de son crédit ou à des mesures de recouvrement en cas d'impayés ; un bon dossier de crédit ne garantit pas une acceptation ou un taux spécifique. Les deux personnes doivent recevoir et examiner l'intégralité du contrat. Une reprise peut réduire le montant financé, mais vérifiez d'abord sa valeur accordée, le solde éventuel à rembourser et si une valeur nette négative est reportée sur le nouvel engagement. Comparez l'opération avec et sans la reprise afin de maintenir visibles le prix du véhicule, le financement et la valeur de reprise. Ne signez aucun formulaire en blanc et ne vous fiez pas à une promesse verbale concernant un refinancement ultérieur.
La bonne formule mensuelle est celle dont les conditions écrites répondent aux besoins et au budget de l'acheteur, une fois pris en compte l'ensemble des coûts et des risques. Comparez plusieurs offres lorsque c'est possible, lisez les déclarations obligatoires avant de signer et confirmez que les documents définitifs correspondent au véhicule négocié, au prix, aux options, à la reprise, au TAEG, à la durée et à l'échéancier de paiement. Si la mensualité n'est viable qu'en allongeant la durée au-delà d'une période de risque acceptable ou en excluant les coûts d'utilisation essentiels, reconsidérez le véhicule ou le montage financier. Conservez des copies des demandes, des fiches d'information, des contrats, des garanties, des reçus et des relevés de paiement.