
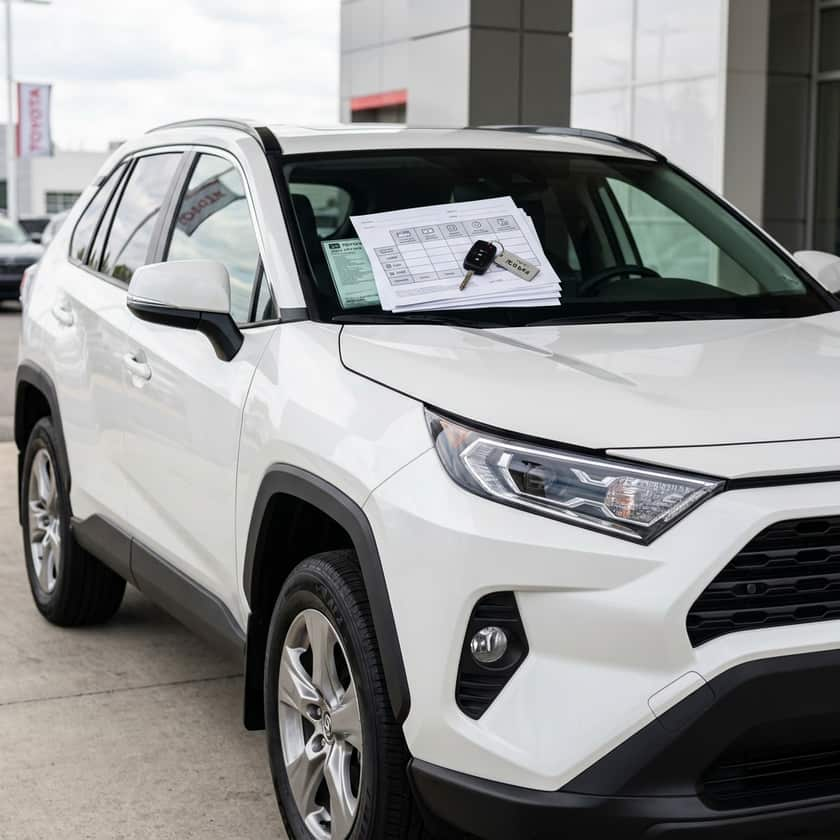
Aperçu du marché du Toyota RAV4 2026 aux États-Unis
Le segment des VUS compacts reste l'un des plus férocement disputés sur le marché automobile américain, le Toyota RAV4 2026 s'imposant comme une référence incontournable. Réputé pour sa solide polyvalence au quotidien, ses caractéristiques de sécurité modernes et sa valeur de revente exceptionnelle, ce véhicule continue d'attirer une grande diversité de conducteurs, des navetteurs quotidiens aux aventuriers du week-end. Alors que les concessionnaires à travers les États-Unis accueillent les modèles 2026, les acheteurs sont impatients de naviguer dans l'univers complexe des incitatifs des constructeurs et des programmes promotionnels régionaux. Comprendre les conditions générales du marché, la stabilisation de la chaîne d'approvisionnement et les niveaux d'inventaire des concessionnaires est essentiel pour quiconque souhaite maximiser ses économies et obtenir les conditions les plus avantageuses sur ce multisegment extrêmement fiable.
Lorsque vous magasinez pour un Toyota RAV4 2026, planifier le moment de votre achat peut générer des avantages financiers importants. Les concessionnaires sont très motivés à atteindre leurs objectifs de vente mensuels, trimestriels et de fin d'année, ce qui se traduit souvent par des stratégies de prix plus agressives et des conditions de négociation plus souples durant ces périodes. De plus, les événements de vente des longs week-ends de congés—comme le Memorial Day, le Jour de l'Indépendance, la fête du Travail et le Black Friday—proposent fréquemment des promotions exclusives soutenues par le constructeur qui ne sont pas disponibles lors des semaines de vente ordinaires. En surveillant de près l'arrivée des nouveaux stocks et les tendances de la demande locale, les acheteurs potentiels peuvent se positionner stratégiquement pour tirer parti des prix compétitifs des concessionnaires et des événements de liquidation des stocks.
Comprendre les taux de financement et les incitatifs à la location disponibles
Pour de nombreux acheteurs, la décision d'acquérir un Toyota RAV4 2026 dépend de la disponibilité de taux de financement compétitifs. Toyota Financial Services propose régulièrement des taux d'intérêt annuels (TJA) promotionnels pour les acheteurs hautement qualifiés, offrant parfois des taux d'intérêt exceptionnellement bas sur des durées fixes telles que 36, 48 ou 60 mois. Ces promotions à faible TJA peuvent réduire considérablement le montant total des intérêts payés sur la durée du prêt par rapport aux taux d'intérêt standard du marché. Alternativement, pour les conducteurs qui préfèrent conduire un véhicule neuf toutes les quelques années sans l'engagement à long terme de la propriété, les programmes de location subventionnés par le constructeur offrent une avenue intéressante, caractérisée par des coûts mensuels initiaux moins élevés et des options flexibles à la fin du bail.
- Programme pour diplômés universitaires : Offre des certificats de remise applicables à l'achat ou à la location d'un RAV4 neuf pour les jeunes diplômés.
- Rabais militaire : Incitatifs financiers spéciaux pour le personnel en service actif, les conjoints du même foyer et les vétérans admissibles.
- Incitatifs à la fidélité de la clientèle : Offres ciblées pour les propriétaires ou locataires actuels de Toyota qui passent à un modèle plus récent.
- Remise en argent saisonnière : Allocations en argent directes au client qui peuvent être appliquées directement à l'acompte.
Évaluer l'option de location par rapport à l'achat traditionnel
Décider de louer ou de financer un Toyota RAV4 2026 nécessite une analyse claire de vos habitudes de conduite et de vos objectifs financiers à long terme. La location est très intéressante pour les consommateurs qui parcourent moins de 12 000 ou 15 000 milles par an et qui aiment disposer des dernières technologies et des derniers systèmes de sécurité sous une garantie d'usine continue. Cependant, la location signifie que vous n'accumulerez pas d'équité dans le véhicule, et dépasser la limite de kilométrage préétablie peut entraîner de lourdes pénalités par mille supplémentaire à la fin du contrat. Le financement traditionnel, en revanche, vous permet de rouler sans limite de kilométrage et d'éliminer complètement les mensualités de voiture une fois le prêt entièrement amorti, vous procurant ainsi une valeur nette à long terme.
| Caractéristique | Programme de location | Financement traditionnel |
|---|---|---|
| Mensualité | Généralement inférieure car vous payez pour la dépréciation | Supérieure car vous remboursez le capital total du véhicule |
| Propriété | Le véhicule est restitué ou acheté à la fin du bail | Vous possédez entièrement le véhicule après le dernier paiement |
| Limites de kilométrage | Limites annuelles strictes (ex. 10k, 12k ou 15k milles) | Aucune restriction de kilométrage ni pénalité d'usure excessive |
| Couverture de la garantie | Généralement couvert par la garantie d'usine tout au long | La garantie d'usine peut expirer pendant la durée du prêt |
| Personnalisation | Doit être restitué dans son état d'origine d'usine | Liberté totale de modifier ou d'accessoiriser le véhicule |
Lors de la comparaison de ces options, il est également très avantageux de calculer le coût total de possession sur un horizon de cinq ans. Bien que le financement puisse exiger des mensualités initiales plus élevées, la valeur nette accumulée dans un RAV4—réputé pour sa valeur résiduelle historiquement élevée—peut constituer un actif de taille au moment de l'échange ou de la vente. À l'inverse, la location protège le conducteur contre une dépréciation imprévue du marché, transférant entièrement ce risque à l'institution financière. Les acheteurs doivent évaluer soigneusement leurs exigences de style de vie, leurs contraintes budgétaires mensuelles et leur fréquence de conduite avant de s'engager dans l'une ou l'autre structure financière.
Stratégies de négociation efficaces pour les acheteurs de VUS
Obtenir la meilleure offre absolue sur un Toyota RAV4 2026 exige une approche structurée de la négociation et une volonté de recueillir plusieurs soumissions concurrentielles. Avant de mettre les pieds dans la salle d'exposition d'un concessionnaire, il est fortement recommandé d'obtenir un financement préapprouvé auprès d'une banque ou d'une caisse populaire indépendante. Le fait d'avoir une lettre de préapprobation en main vous donne un taux d'intérêt de référence solide, ce qui renforce immédiatement votre position de négociation et oblige le service de financement du concessionnaire à s'aligner ou à faire mieux que le taux concurrent. De plus, contacter les directeurs des ventes internet de plusieurs concessions de la région vous permet de demander des devis écrits pour des configurations de finition identiques, créant ainsi un environnement transparent où les concessionnaires doivent rivaliser directement pour obtenir votre clientèle.
Enfin, demandez toujours une ventilation détaillée et détaillée du prix final « clés en main » avant de signer le moindre document ou de verser un dépôt. Cette ventilation doit faire clairement la différence entre le prix de base du véhicule, les taxes et frais d'immatriculation imposés par le gouvernement, les accessoires installés par le concessionnaire et les frais administratifs de dossier. Soyez prêt à refuser les ajouts du concessionnaire à forte marge bénéficiaire—comme le teintage des vitres, les ensembles de protection de la peinture ou les garanties prolongées pour les tissus—qui peuvent facilement gonfler le prix d'achat final du véhicule. En restant concentré sur le prix net plutôt que sur le seul montant de la mensualité, vous vous assurerez d'obtenir une véritable bonne affaire pour votre nouveau VUS.