
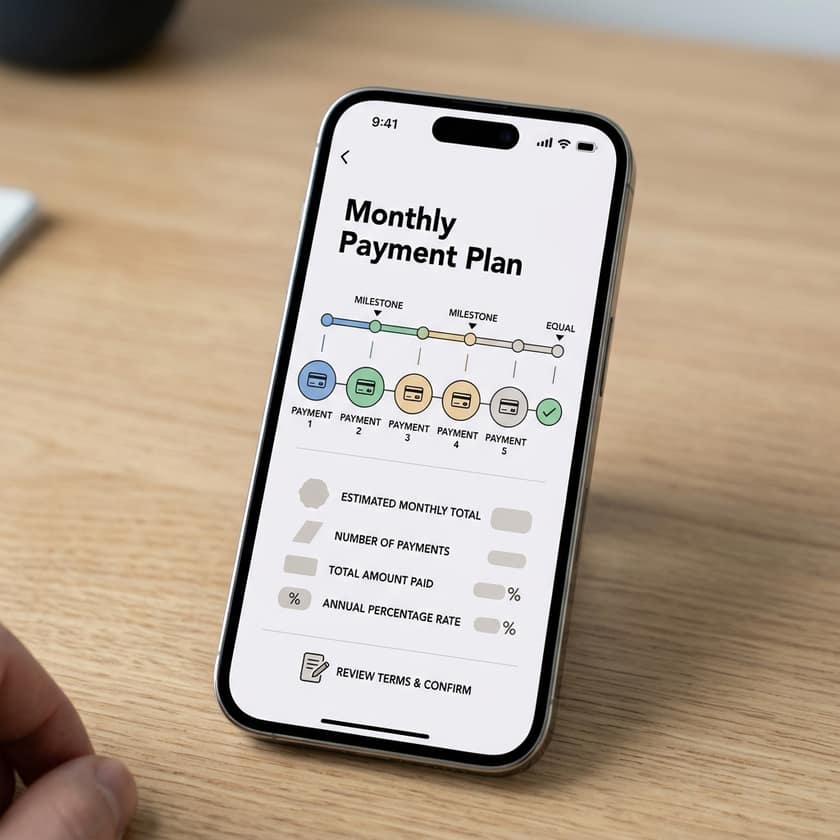
Pour de nombreux consommateurs, le dernier iPhone représente un investissement financier important. Avec des modèles phares coûtant souvent plusieurs centaines de dollars, beaucoup se tournent vers le paiement en plusieurs fois pour mieux gérer la dépense. Ces programmes permettent d'étaler le coût d'un appareil sur plusieurs mois, transformant souvent un montant initial élevé en une mensualité plus facile à gérer. Que vous mettiez à niveau votre appareil actuel ou que vous changiez complètement d'écosystème, comprendre le fonctionnement de ces options de financement est essentiel pour préserver votre budget et votre santé financière.
Comprendre le fonctionnement du paiement échelonné
Les paiements en plusieurs fois pour smartphones fonctionnent de manière similaire aux prêts personnels, mais sont généralement liés aux accords d'un détaillant ou d'un opérateur spécifique. Pour les iPhone, la formule la plus courante repose sur un contrat à un TAEG de 0 % (taux annuel effectif global). Cela signifie que si vous respectez le calendrier de paiement et répondez à certaines exigences de solvabilité, vous ne paierez aucun intérêt sur le montant emprunté. En clair, vous réglez le prix exact affiché du téléphone, divisé par le nombre total de mois prévus au contrat, par exemple 12, 24 ou 36 mois.
Cependant, il est crucial de lire les petits caractères. Certains programmes peuvent proposer un financement promotionnel qui bascule vers un taux d'intérêt élevé en cas de retard de paiement ou si le solde n'est pas intégralement réglé à la fin de la période. Vérifiez systématiquement les conditions précises auprès de votre détaillant ou opérateur avant de signer un contrat. Une offre qui semble abordable sur le papier peut devenir très coûteuse si vous vous retrouvez piégé par des lignes de crédit à taux d'intérêt élevé par la suite.
Éléments clés des offres de paiement pour iPhone
| Caractéristique | Avantage typique | Point d'attention majeur |
|---|---|---|
| Taux de financement | 0 % TAEG | Sous réserve d'acceptation du dossier |
| Durée de remboursement | 12, 24 ou 36 mois | Détermine le montant de la mensualité |
| Avantages | 3 % de Daily Cash Back | Nécessite souvent des cartes de marque spécifiques |
| Cycle de renouvellement | Annuel ou biannuel | Vérifier les conditions d'éligibilité |
| Mode de paiement | Prélèvement automatique | Le compte doit rester approvisionné |
Évaluer votre situation financière
Avant de vous engager dans un plan de financement à long terme, prenez en compte l'impact sur votre trésorerie mensuelle. Même si la mensualité de l'appareil est raisonnable, à 24,95 $ ou un montant équivalent, cela reste un engagement continu qui réduit votre revenu disponible. Demandez-vous si vous avez réellement besoin du modèle le plus onéreux, ou si une version plus économique suffirait. De plus, analysez votre profil : êtes-vous du genre à changer de téléphone tous les ans ou tous les trois ans ? Si vous changez fréquemment, une offre de reprise ou un programme dédié au renouvellement régulier pourrait s'avérer plus avantageux qu'un achat classique.
L'assurance et la protection constituent un autre facteur à peser. Comme le téléphone vous appartient — ou fait l'objet d'un financement basé sur votre crédit —, la casse ou la perte peut être un coup dur sur le plan financier en l'absence de couverture. De nombreuses offres de paiement intègrent AppleCare ou des formules de garantie équivalentes pouvant être incluses directement dans la mensualité. Bien que cela augmente la facture mensuelle, cela protège votre investissement contre les dommages accidentels, fréquents sur les appareils mobiles.
Conseils pour un achat responsable en plusieurs fois
- Vérifiez toujours le TAEG. Évitez les formules qui n'affichent pas clairement 0 % d'intérêts, car les programmes à intérêts différés peuvent coûter cher.
- Recherchez les programmes de fidélité. Privilégiez les options offrant du cash back, comme 3 % de récompenses quotidiennes, ce qui permet de réduire le coût global de l'appareil à terme.
- Évaluez la valeur de reprise. Si vous changez de modèle, voyez si le vendeur applique une remise immédiate pour votre ancien téléphone afin de réduire le capital emprunté.
- Lisez attentivement les conditions générales. Recherchez notamment les éventuels frais cachés ou les souscriptions obligatoires à des services liés au contrat de paiement.
- Considérez la durée d'engagement. Un plan sur 36 mois diminue le montant mensuel, mais vous lie à cet appareil pendant une période prolongée. Veillez à ce que cela corresponde à votre rythme d'équipement.
Lorsque vous optez pour un plan, vous vous engagez formellement par contrat. La plupart des prestataires prélèveront automatiquement le montant convenu sur le compte ou la carte bancaire associés. Veillez scrupuleusement à maintenir des fonds suffisants sur ce compte. Un paiement rejeté peut engendrer des frais de retard, nuire à votre score de crédit ou, dans certains cas, annuler le taux promotionnel à 0 %. Si les prélèvements automatiques sont très pratiques, ils exigent une attention constante sur votre solde bancaire pour éviter tout découvert ou rejet de prélèvement.
Enfin, anticipez l'avenir. Les technologies évoluent à grande vitesse, et d'ici l'année 2026, les fonctionnalités actuelles des iPhone feront sans doute partie des standards de base. Acheter un modèle haut de gamme en plusieurs fois est une excellente façon d'accéder aux innovations du moment, mais assurez-vous que l'appareil choisi répondra à vos besoins pendant toute la durée de remboursement. Renseignez-vous sur la durée prévisionnelle du support logiciel de l'appareil et comparez-la à la durée de votre financement afin de rentabiliser au mieux votre investissement.